
Küresel piyasalarda teknoloji satışları ve jeopolitik riskler öne çıktı
İstanbul, 13 Ekim (Hibya) – Halk Yatırım, 13 Ekim 2026 tarihli günlük piyasa değerlendirmesinde, ABD piyasalarında teknoloji ve yarı iletken hisselerindeki satışların, Orta Doğu kaynaklı jeopolitik risklerin ve enerji fiyatlarındaki hareketliliğin küresel piyasaların seyrinde etkili olduğunu bildirdi.

0
A+
A-
Halk Yatırım’ın günlük piyasa değerlendirmesine göre, küresel piyasalarda teknoloji ve yarı iletken hisselerindeki satış baskısı, jeopolitik gelişmeler ve merkez bankası yetkililerinin açıklamaları öne çıktı. ABD piyasaları haftanın ilk işlem gününü karışık tamamladı. Dow Jones endeksi yüzde 0,38 yükselirken, S&P 500 endeksi yüzde 0,06, Nasdaq endeksi ise yüzde 0,44 geriledi.
Çinli çip üreticisinin teknoloji alanında ilerleme kaydettiğini duyurmasının ardından ABD’li yarı iletken şirketlerinde satışlar görüldü. Micron Technology yaklaşık yüzde 4, Nvidia yüzde 1,3, Broadcom yüzde 1,9 ve AMD yüzde 2,3 değer kaybetti. Cleveland Fed Başkanı Beth Hammack, enflasyonun yüzde 2 hedefine dönmesi için kısıtlayıcı para politikasının korunması gerektiğini belirtirken, yüksek gümrük tarifeleri ile yapay zeka yatırımlarının elektrik ve teknoloji bileşenlerine yönelik talebi artırmasının fiyatlar üzerinde baskı oluşturduğunu ifade etti.
Rusya-Ukrayna enerji altyapısı ateşkesine ilişkin ihlal açıklamaları ve Husilerin Suudi Arabistan’daki havalimanları ile enerji tesislerini hedef alan saldırılarının ardından petrol fiyatlarında yükseliş görüldü. Ancak Rusya’dan dizel tedarikine yönelik kısıtlamaların ABD tarafından altı ay süreyle gevşetilmesi, küresel arz endişelerini kısmen sınırladı.
ABD’de iki yıllık tahvil faizi yüzde 4,77’ye, 10 yıllık tahvil faizi yüzde 5,19’a geriledi. ABD piyasalarının tatil olduğu günün ardından küresel tahvil piyasalarında karışık seyir izlendi. İngiltere’nin 10 yıllık gösterge tahvil faizi 1 baz puan artışla yüzde 5,45’e, Almanya’nın 10 yıllık tahvil faizi ise 1 baz puan düşüşle yüzde 3,48’e geriledi.
Türkiye’nin 5 yıllık dolar cinsi kredi risk primi (CDS) 243,5 baz puan seviyesinde işlem görürken, Kasım 2036 vadeli 10 yıllık Eurobond faizi yüzde 7,75’te sabit kaldı. Yurt içinde tahvil piyasalarında alıcılı seyir izlendi. İki yıllık gösterge tahvilin bileşik faizi 16 baz puan azalarak yüzde 39,45’e, 10 yıllık gösterge tahvil faizi ise 18 baz puan düşerek yüzde 35,34’e indi. Borsa İstanbul Kesin Alım Satım Pazarı’nda işlem hacmi 15,7 milyar TL’ye geriledi.
Döviz piyasasında dolar endeksi 102,436 seviyesine yükselirken, euro/dolar paritesi 1,1175’e geriledi. Dolar/TL kuru 49,33 seviyesinde işlem gördü. Türk lirası, gelişmekte olan ülke para birimleri arasında yüzde 0,13 günlük değişimle 49,33 seviyesinde yer aldı. Güney Afrika randı 16,55, Rus rublesi 83,97, Meksika pesosu 18,27, Kore wonu 1.335, Hindistan rupisi 95,77, Endonezya rupisi 17.895, Macar forinti 326,52 ve Brezilya reali 4,99 seviyelerinde işlem gördü.
Türkiye’nin 10 yıllık tahvil faizi yüzde 7,75, ABD’nin yüzde 5,24, İngiltere’nin yüzde 5,45, Almanya’nın yüzde 3,48, Fransa’nın yüzde 4,90, İspanya’nın yüzde 4,10 ve İtalya’nın yüzde 4,59 seviyesinde kaydedildi. Türkiye’nin iki yıllık, beş yıllık ve 10 yıllık ülke risk primi göstergelerinde günlük değişimler sırasıyla yüzde 1,29 düşüş, yüzde 0,20 düşüş ve yüzde 0,09 düşüş olarak gerçekleşti.
Türkiye Cumhuriyet Merkez Bankasının (TCMB) haftalık menkul kıymet verilerine göre, özel sektör borçlanma araçları (ÖSBA) stoku 2 Ekim ile biten haftada 3 milyar 673 milyon TL azalarak 1 trilyon 35 milyar 325 milyon TL’ye geriledi. Yatırım fonlarının stoku 4 milyar 500 milyon TL artarak 364 milyar 765 milyon TL’ye, bankaların stoku 526 milyon TL artarak 118 milyar 934 milyon TL’ye, hanehalkının stoku ise 920 milyon TL artarak 83 milyar 414 milyon TL’ye çıktı.
Finansal olmayan kuruluşların stoku 4 milyar 647 milyon TL azalarak 104 milyar 600 milyon TL’ye, sigorta şirketlerinin stoku 2 milyar 451 milyon TL azalarak 37 milyar 247 milyon TL’ye, yurt dışı yerleşiklerin stoku ise 2 milyar 932 milyon TL azalarak 174 milyar 501 milyon TL’ye geriledi. Emeklilik fonlarının stoku 109 milyar 454 milyon TL, genel yönetimin stoku 26 milyar 695 milyon TL, diğer finansal aracıların stoku 14 milyar 350 milyon TL ve kar amacı olmayan kuruluşların stoku 712 milyon TL oldu.
TCMB politika faizi yüzde 37, gecelik borç alma ve borç verme faizleri yüzde 35,50 ve yüzde 40 seviyesinde bulunurken, Türk lirası gecelik referans faiz oranı (TLREF) yüzde 36,89 olarak kaydedildi. TCMB’nin bir sonraki Para Politikası Kurulu toplantısı 22 Ekim 2026 tarihinde yapılacak.
BBVA, Türk lirası carry trade işlemlerinin beklenen faiz indirimlerine rağmen yıl sonuna kadar cazibesini koruyabileceğini değerlendirdi. BBVA Küresel Piyasalar Stratejisi Direktörü Tufan Cömert, TCMB’nin faiz indirimlerinin carry trade işlemlerini otomatik olarak zayıflatmayacağını belirtti. Kurum, eylül ayında enflasyonun beklentilerden daha ılımlı gelmesi ve iç talebin yavaşlaması nedeniyle TCMB’nin gelecek haftaki toplantıda politika faizini 100 baz puan indirebileceğini öngördü. Dış koşullarda keskin bir bozulma yaşanmaması halinde 100 baz puanlık ek bir indirimin de mümkün olduğu değerlendirildi.
Borsa İstanbul 100 Endeksi, haftanın ilk işlem gününe satıcılı başladı ve günü yüzde 0,94 düşüşle 12.150,67 puandan tamamladı. Endeks gün içinde 12.129 ile 12.291 puan arasında hareket etti. Bankacılık endeksi yüzde 0,56 yükselerek 15.960,4 puana çıkarken, sanayi endeksi yüzde 1,37 düşüşle 15.791,8 puana geriledi.
BIST 100’ün günlük işlem hacmi 81,5 milyar TL olarak gerçekleşti ve önceki güne göre yüzde 28,59 azaldı. Bankacılık endeksinin hacmi 16,9 milyar TL ile yüzde 19,17, sanayi endeksinin hacmi 44,5 milyar TL ile yüzde 21,31 geriledi. BIST 100’ün üç aylık ortalama işlem hacmi 178,9 milyar TL, bankacılık endeksinin 36,3 milyar TL, sanayi endeksinin ise 88,2 milyar TL oldu. Günlük hacimler üç aylık ortalamaların sırasıyla yüzde 54,47, yüzde 53,50 ve yüzde 49,48 altında kaldı.
BIST 100 endeksi haftalık bazda yüzde 0,52, yılbaşından bu yana yüzde 23,60 yükseliş kaydederken, bankacılık endeksi yılbaşından bu yana yüzde 9,66, sanayi endeksi yüzde 20,97 arttı. Katılım endekslerinde BIST Katılım 100 yüzde 1,29 düşüşle 14.224,90 puana, BIST Katılım 30 ise yüzde 1,01 düşüşle 14.077,25 puana geriledi.
Küresel piyasalardaki teknoloji hisseleri kaynaklı satış baskısı ve Asya borsalarındaki sert düşüşlerin yurt içi risk iştahını sınırlayabileceğini değerlendiren Halk Yatırım, BIST 100 endeksinin güne hafif satıcılı başlamasını bekliyor. Petrol fiyatlarının yüksek seviyelerini koruması ve Orta Doğu kaynaklı belirsizlikler temkinli görünümü destekleyen unsurlar arasında yer alıyor. Yurt içinde bugün ağustos ayı cari denge verisi açıklanacak. Cari dengenin önceki ayki 40 milyon dolarlık fazlanın ardından 3,5 milyar dolar fazla vermesi bekleniyor.
Türkiye İstatistik Kurumu (TÜİK) verilerine göre, ticaret satış hacmi ağustos ayında yıllık yüzde 0,6, aylık yüzde 0,2 arttı. Motorlu kara taşıtları ve motosikletlerin toptan ve perakende ticareti ile onarımı için satış hacmi yıllık yüzde 11,2, aylık yüzde 1 azaldı. Toptan ticaret satış hacmi yıllık yüzde 1,9, aylık yüzde 0,2 düşerken, perakende ticaret satış hacmi yıllık yüzde 10,1, aylık yüzde 1,4 artış gösterdi.
Uluslararası Para Fonu (IMF), ekim ayı Dünya Ekonomik Görünüm Raporu’nda küresel ekonominin dayanıklılığını koruduğunu ancak bu dayanıklılığın ülkeler arasında eşit dağılmadığını bildirdi. IMF, küresel büyüme tahminini 2026 için yüzde 3’ten yüzde 3,1’e yükseltirken, Türkiye ekonomisine ilişkin büyüme tahminini yüzde 2,9’dan yüzde 2,7’ye düşürdü. Türkiye’nin 2027 büyüme beklentisi yüzde 3,6’da korunurken, yıl sonu enflasyon tahminleri 2026 için yüzde 31,2, 2027 için yüzde 26,5 olarak açıklandı.
Dünya Çelik Birliği, küresel çelik talebinin 2026’da büyük ölçüde değişmeyerek 1 milyar 722 milyon ton seviyesinde kalmasını, 2027’de ise yüzde 1,7 artışla 1 milyar 752 milyon tona ulaşmasını bekliyor. Birlik, nisan ayında 2026 için yüzde 0,3, 2027 için yüzde 2,2 büyüme öngörmüştü. Tahminlerdeki aşağı yönlü revizyonda Çin’deki yapısal daralma etkili oldu. Çin’in çelik talebinin 2026’da yüzde 2, 2027’de yüzde 1 azalması beklenirken, Çin dışındaki küresel talebin 2026’da yüzde 1,5, 2027’de yüzde 4 artacağı tahmin edildi.
Goldman Sachs, şirket kârlarındaki büyümeyi ve bilanço sezonu öncesinde daha cazip hale gelen değerlemeleri gerekçe göstererek küresel hisse senetlerine ilişkin üç aylık yatırım tavsiyesini “nötr”den “ağırlık artır”a yükseltti. Banka, Asya ve ABD hisse senedi piyasalarında ağırlık artır, Avrupa piyasalarında ise ağırlık azalt tavsiyesini korudu. Yüksek faiz oranları ve enerji fiyatları kısa vadeli temel riskler arasında gösterildi.
Fitch’in raporunda, Orta ve Doğu Avrupa’da 2027 itibarıyla ılımlı toparlanma beklendiği, ancak enflasyonist baskılar ve artan kamu borcunun parasal gevşemeyi sınırladığı belirtildi. Bölgedeki siyasi belirsizliklerin mali konsolidasyonu zorlaştırdığı, Ukrayna’daki savaş ve transatlantik güvenlik mimarisine ilişkin belirsizliklerin jeopolitik riskleri yüksek tuttuğu kaydedildi.
Asya piyasalarında ABD teknoloji ve yarı iletken hisselerindeki satışların etkisiyle sert düşüşler görüldü. Güney Kore Kospi endeksi yüzde 6,33 gerileyerek 5.980 puana, Japonya Nikkei 225 yüzde 2,20 düşüşle, Hong Kong Hang Seng yüzde 0,39 kayıpla 24.177,7 puana ve Shanghai Bileşik endeksi yüzde 0,27 düşüşle 3.787,2 puana indi. Hindistan Sensex endeksi yüzde 0,50 yükselirken, Endonezya IDX Composite yüzde 0,51, Tayvan TAIEX yüzde 0,02 ve MSCI Gelişmekte Olan Ülkeler Asya endeksi yüzde 0,86 geriledi.
Avrupa piyasalarında ise DAX yüzde 0,76 yükselerek 25.277,7 puana, FTSE 100 yüzde 0,99 artarak 10.656,3 puana, MSCI Europe yüzde 0,43 yükselerek 2.706,2 puana ulaştı. Diğer gelişmekte olan ülke piyasalarında Polonya WIG yüzde 0,59, Prag SE yüzde 0,81, Meksika S&P/BMV IPC yüzde 1,06 ve Birleşik Arap Emirlikleri DFM General yüzde 0,33 yükseldi. Arjantin Merval yüzde 0,16, Suudi Arabistan Tedavul All endeksi yüzde 0,89 geriledi.
ABD’de bugün üçüncü çeyrek finansal sonuçlarını açıklayacak şirketler arasında JPMorgan Chase, Goldman Sachs, Citigroup ve Wells Fargo bulunuyor. Ayrıca Johnson & Johnson, UnitedHealth, Domino’s Pizza, Albertsons, AZZ ve FB Financial’ın bilançoları izlenecek. Makroekonomik gündemde eylül ayı NFIB Küçük İşletmeler İyimserlik Endeksi, mevcut konut satışları ve federal bütçe dengesi öne çıkıyor. NFIB endeksinin 98,7’den 98’e, mevcut konut satışlarının 3,98 milyondan 3,96 milyona gerilemesi bekleniyor. Fed üyeleri Christopher Waller, Thomas Barkin ve Lorie Logan Collins’in açıklamaları da takip edilecek.
ABD’de yarın eylül ayı tüketici enflasyonu verileri açıklanacak. Tüketici Fiyat Endeksi’nin (TÜFE) aylık yüzde 0,4’ten yüzde 0,6’ya, yıllık yüzde 3,4’ten yüzde 3,6’ya yükselmesi bekleniyor. Çekirdek TÜFE’nin aylık yüzde 0,2 artacağı, yıllık yüzde 2,5’e çıkacağı öngörülüyor. Aynı gün Fed Bej Kitap raporu yayımlanacak. Perşembe günü perakende satışlar ve üretici fiyatları, cuma günü ise ithalat ve ihracat fiyat endeksleri, sanayi üretimi ve kapasite kullanım oranı izlenecek. Sanayi üretiminin aylık yüzde 0,4 artması, kapasite kullanım oranının yüzde 76,3’ten yüzde 76,5’e yükselmesi bekleniyor.
Euro Bölgesi’nde yarın Avrupa Merkez Bankası (AMB) Başkanı Christine Lagarde ve diğer AMB üyelerinin açıklamaları takip edilecek. Perşembe günü ağustos ayı sanayi üretiminin aylık yüzde 0,1 artması, yıllık yüzde 0,1 büyümesi bekleniyor. Cuma günü dış ticaret dengesi ve eylül ayı nihai enflasyon verileri açıklanacak. TÜFE’nin aylık yüzde 0,6, yıllık yüzde 3,8, çekirdek TÜFE’nin ise yıllık yüzde 2,5 seviyesinde teyit edilmesi öngörülüyor.
Japonya’da perşembe günü ağustos ayı çekirdek makine siparişleri ve nihai sanayi üretimi verileri açıklanacak. Çekirdek makine siparişlerinin aylık yüzde 3,7 düşüşün ardından yüzde 2,6 artması, yıllık büyümenin yüzde 11,2’den yüzde 15,6’ya çıkması bekleniyor. Çin’de ise eylül ayı enflasyon ve dış ticaret verileri izlenecek. Tüketici enflasyonunun yıllık yüzde 0,8’den yüzde 1’e, üretici fiyatlarındaki yıllık artışın yüzde 3,8’den yüzde 4,4’e yükselmesi bekleniyor. İhracat artışının yüzde 25’ten yüzde 25,3’e çıkması, ithalat artışının yüzde 28,2’den yüzde 24,7’ye gerilemesi ve dış ticaret fazlasının 119,09 milyar dolardan 116,65 milyar dolara düşmesi öngörülüyor.
Yurt içinde perşembe günü eylül ayı merkezi yönetim bütçe dengesi, cuma günü ise TCMB Ekim ayı Piyasa Katılımcıları Anketi, eylül ayı Konut Fiyat Endeksi ve konut satışları verileri açıklanacak. Önceki ankette yıl sonu enflasyon beklentisi yüzde 23,70 olarak kaydedilmişti. Konut fiyatları yıllık yüzde 23 artarken, konut satışları yüzde 14,7 azalarak 127 bin 400 olmuştu. Ayrıca S&P’nin cuma günü Türkiye’nin kredi notu ve görünümüne ilişkin değerlendirmesini açıklaması bekleniyor. Piyasa beklentisi notun ve görünümün korunması yönünde şekilleniyor.
Şirket haberlerinde Akbank (AKBNK), iş gücü piyasalarına yönelik Rekabet Kurumu soruşturmasının uzlaşma usulüyle sonlandırılmasına karar verildiğini ve süreç kapsamında 1,71 milyar TL idari para cezası ödeyeceğini açıkladı. Halk Yatırım, gelişmeyi sınırlı negatif olarak değerlendirdi. Bankanın piyasa değeri 355 milyar 420 milyon TL, halka açıklık oranı yüzde 52, fiyat/kazanç oranı 5,3 ve piyasa değeri/defter değeri oranı 1,1 olarak kaydedildi. Hisse fiyatı 68,35 TL seviyesinde bulunurken, 52 haftalık en yüksek fiyat 90,60 TL, en düşük fiyat 51,40 TL oldu. Hissenin yılbaşından bu yana performansı yüzde 6,8 düşüş, bir yıllık performansı ise yüzde 9,3 artış olarak açıklandı.
Mavi Giyim (MAVI), pay geri alım programı kapsamında 12 Ekim 2026 tarihinde ortalama 37,651 TL fiyattan 249 bin 372 adet B grubu payı geri aldığını bildirdi. Son işlemle birlikte geri alınan toplam B grubu pay sayısı 17,16 milyona, bu payların sermayeye oranı yaklaşık yüzde 2,16’ya ulaştı. Halk Yatırım gelişmeyi nötr olarak değerlendirdi. MAVI hissesi 37,58 TL seviyesinde işlem görürken, şirketin piyasa değeri 29 milyar 857,8 milyon TL, halka açıklık oranı yüzde 73 ve temettü verimi yüzde 3,8 oldu. Hissenin 52 haftalık en yüksek fiyatı 48,84 TL, en düşük fiyatı 33,30 TL olarak kaydedildi.
BIST 100’ün cari fiyat/kazanç oranı 9,29 kat seviyesinde gerçekleşti. Son üç aylık ortalama 11,07 kat, son bir yıllık ortalama ise 11,62 kat oldu. Son üç aylık dönemde çarpan performansı yüzde 26,7, son bir yıllık dönemde yüzde 13,4 düşüş gösterdi. Bankacılık endeksinin cari piyasa değeri/defter değeri oranı 1,04 kat olurken, son üç aylık ortalama 1,05, son bir yıllık ortalama 1,21 kat olarak hesaplandı. Sanayi endeksinin cari fiyat/kazanç oranı 13,50 kat seviyesinde bulunurken, son üç aylık ortalama 16,41, son bir yıllık ortalama 18 kat olarak kaydedildi.
BIST 100 ile MSCI Gelişmekte Olan Ülkeler endeksi arasındaki normalize edilmiş fark eksi 43,69 puan oldu. Son üç aylık ortalama fark eksi 23,7, son bir yıllık ortalama fark eksi 17,8 puan seviyesinde gerçekleşti. Bankacılık endeksi ile MSCI Gelişmekte Olan Ülkeler bankacılık endeksi arasındaki fark eksi 9,3 puan olarak kaydedilirken, son üç aylık ortalama eksi 17,7, son bir yıllık ortalama eksi 6,6 puan oldu.
Halk Yatırım’ın değerlendirmesinde, küresel piyasalarda yüksek faiz ve enerji fiyatlarının hisse senetleri üzerindeki baskısının devam edebileceği, şirket bilançolarının ve merkez bankası açıklamalarının ise piyasa yönü açısından belirleyici olacağı vurgulandı. Yurt içinde cari denge, bütçe dengesi, enflasyon beklentileri, konut fiyatları ve satışları ile Türkiye’nin kredi notuna ilişkin gelişmeler takip edilecek.
SANAYİ HABER AJANSI
SAVUNMA GAZETESİ

Benzer Konular
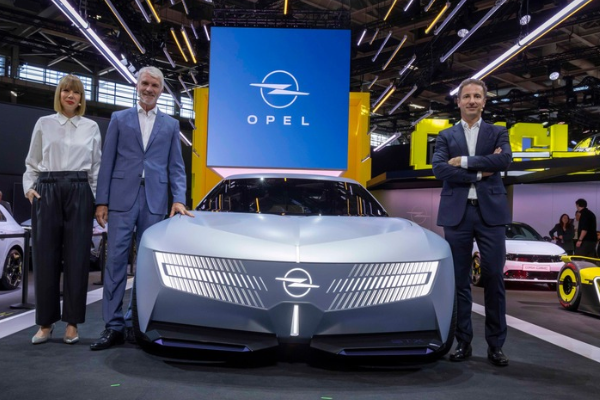
Opel STX Concept ve 800 Beygirin Üzerindeki Gücüyle GSE 27FE Formula E Yarış Otomobili Dünya Prömiyerlerini Gerçekleştirdi!
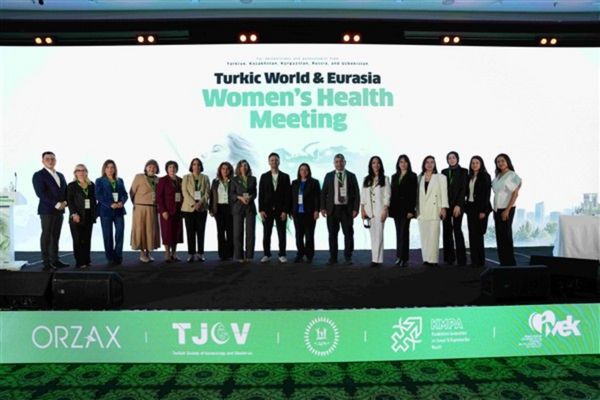
Türkiye, Kazakistan, Rusya, Özbekistan ve Kırgızistan’dan 250’yi aşkın katılımcıyı buluşturan Türk Dünyası ve Avrasya Kadın Sağlığı Toplantısı’nda, kadın sağlığındaki güncel bilimsel gelişmeler ve klinik yaklaşımlar ele alındı. Orzax’ın desteğiyle düzenlenen toplantıda, ülkeler arası bilgi paylaşımının ve bilimsel iş birliğinin güçlendirilmesi hedeflendi.
Devlet Su İşleri (DSİ) Genel Müdürlüğü, Bayburt’taki Demirözü Petekli Göleti’nde çalışmaların sürdüğünü, sulama inşaatının ihalesinin gerçekleştirildiğini bildirdi. Projeyle yıllık 106 milyon TL ekonomik katkı sağlanması hedefleniyor.
Millî Eğitim Bakanı Yusuf Tekin, Ankara Bilim Üniversitesi 2026-2027 Akademik Yılı Açılışı’nda yaptığı konuşmada, eğitim sürecinde akademik kazanımların yanı sıra millî ve manevi değerlerin de önem taşıdığını belirtti.
Milli Eğitim Bakanı Yusuf Tekin, Ankara Bilim Üniversitesi’nin 2026–2027 Akademik Yılı Açılış Töreni’ne katıldı.
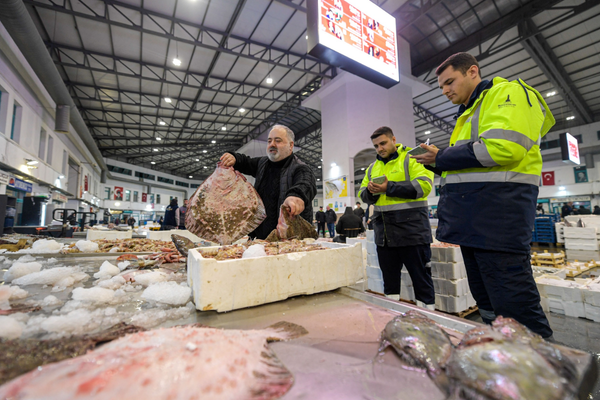
İzmir Büyükşehir Belediyesi Su Ürünleri Hali’nde , yeni sezon bereketi ile başladı av sezonunun başladığı eylül ayında bir ayda 9 bin 67 ton balık işlem gördü. Geçen yılın aynı dönemine göre yüzde 8 artış yaşandı,sezonun öne çıkanları sardalya,hamsi ve palamut oldu
Bir Yorum Yazın
Ziyaretçi Yorumları - 0 Yorum